Domain masszahl.de kaufen?
Wir ziehen mit dem Projekt
masszahl.de um.
Sind Sie am Kauf der Domain
masszahl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain masszahl.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
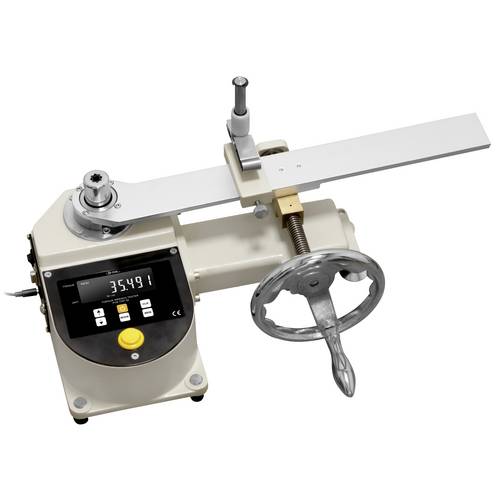
PCE Instruments Drehmomentschlüssel-Tester PCE-TWT 50 |0 ... 50 Nm |Auflösung 0,001 Nm |Kontinuierliche Messung |Peak-WertDer Drehmomentschlüssel-Tester ist ein hochpräzises Prüfgerät zur Kalibrierung und Funktionsüberprüfung von Drehmomentschlüsseln in industriellen und technischen Anwendungsbereichen. Entwickelt für den professionellen Einsatz, ermöglicht der Tester die zuverlässige Messung von Drehmomenten bis zu 50 Nm und eignet sich damit ideal für den Einsatz in der Automobilindustrie, im Maschinenbau sowie in Forschung und Entwicklung. Durch die Möglichkeit, zwischen Echtzeit- und Spitzenwertmodus zu wechseln, bietet der Drehmomentschlüssel-Tester eine flexible Handhabung und maximale Kontrolle bei der Auswertung von Messergebnissen. Die Grenzwert-Funktion warnt auf dem Display bei Über- oder Unterschreitung definierter Werte, was die Sicherheit und Qualitätssicherung im Arbeitsprozess mit dem Drehmoment-Prüfgerät erhöht. Die Messergebnisse werden in verschiedenen Einheiten wie Nm, kgf cm oder lbf in dargestellt und lassen sich intern speichern. Bis zu 99 Messwerte können im Gerät abgelegt und bei Bedarf abgerufen werden. Mit einer Messgenauigkeit von ±1 % garantiert der Drehmomentschlüssel-Tester verlässliche Resultate selbst bei anspruchsvollen Anwendungen. Verschiedene Modellvarianten des Drehmomentschlüssel-Testers decken ein breites Spektrum an Drehmomentbereichen ab und bieten robuste Bauweise sowie benutzerfreundliche Bedienoberflächen. Damit ist der Tester für Drehmomentschlüssel die ideale Lösung für präzise und effiziente Prüfvorgänge im professionellen Umfe2985,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Drehmomentschlüssel-Tester PCE-TWT 50 0 … 50 Nm Auflösung 0,001 Nm Kontinuierliche Messung Peak-WertDer Drehmomentschlüssel-Tester ist ein hochpräzises Prüfgerät zur Kalibrierung und Funktionsüberprüfung von Drehmomentschlüsseln in industriellen und technischen Anwendungsbereichen. Entwickelt für den professionellen Einsatz, ermöglicht der Tester die zuverlässige Messung von Drehmomenten bis zu 50 Nm und eignet sich damit ideal für den Einsatz in der Automobilindustrie, im Maschinenbau sowie in Forschung und Entwicklung. Durch die Möglichkeit, zwischen Echtzeit- und Spitzenwertmodus zu wechseln, bietet der Drehmomentschlüssel-Tester eine flexible Handhabung und maximale Kontrolle bei der Auswertung von Messergebnissen. Die Grenzwert-Funktion warnt auf dem Display bei Über- oder Unterschreitung definierter Werte, was die Sicherheit und Qualitätssicherung im Arbeitsprozess mit dem Drehmoment-Prüfgerät erhöht. Die Messergebnisse werden in verschiedenen Einheiten wie Nm, kgf cm oder lbf in dargestellt und lassen sich intern speichern. Bis zu 99 Messwerte können im Gerät abgelegt und bei Bedarf abgerufen werden. Mit einer Messgenauigkeit von ±1 % garantiert der Drehmomentschlüssel-Tester verlässliche Resultate selbst bei anspruchsvollen Anwendungen. Verschiedene Modellvarianten des Drehmomentschlüssel-Testers decken ein breites Spektrum an Drehmomentbereichen ab und bieten robuste Bauweise sowie benutzerfreundliche Bedienoberflächen. Damit ist der Tester für Drehmomentschlüssel die ideale Lösung für präzise und effiziente Prüfvorgänge im professionellen Umfeld.2985,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Bayrol Pooltester pH/Cl zur Messung pH-Wert & freies ChlorPooltester Chlor / pH mit Reagenztabletten Kontrollgerät für die Bestimmung von pH-Wert und freiem, wirksamen Chlor mit Reagenztabletten nach dem Prinzip des Farbvergleiches. Der ideale Ist-pH-Wert (kurz nach Dosierung und Umwälzung gemessen) sollte 7,0 – 7,4 und der Chlorwert mindestens 0,3 – 0,6 mg/L betragen. Bei Abweichungen Beckenwasserwerte ggf. einstellen.Für den Pooltester Chlor/pH sind Reagenztabletten als Nachfüllsatz einzeln lieferbar. Anwendung Pooltester Chlor und pH Schütteltester mit Poolwasser auffüllen (das Messwasser sollte aus 20 cm Tiefe entnommen werden) pH-Wert: Geben Sie die Phenol Red Tablette in die linke Messkammer Chlor: Geben Sie die DPD1 Tablette in die rechte Messkammer (Cl) Wichtig: Reagenztabletten nicht mit den Fingern berühren Deckel wieder aufsetzen und Pooltester schütteln, bis sich die Tabletten vollständig aufgelöst haben. Vergleichen Sie die Verfärbung mit der aufgedruckten Farbskala Pooltester nach jedem Gebrauch gründlich auswaschen, um Messfehler durch Substanzrückstände zu vermeiden Wichtige Hinweise: Pooltester vor Sonnenlicht und Feuchtigkeit schützen. Kühl und trocken aufbewahren (Lagertemperatur nicht über +30 °C). Darf nicht in die Hände von Kindern gelangen. Nicht einnehmen. Für alle Filterarten Für alle Poolgrößen Schütteltester mit Wasser aus dem Pool füllen Wann: einmal pro Woche Idealer pH-Wert: 7,0 - 7,4 Idealer Chlorwert: 0,5 - 1 mg/l Lieferumfang: Enthält jeweils 2 x 20 Reagenztabletten Phenol Red & DPD No. 1, Schütteltester24,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
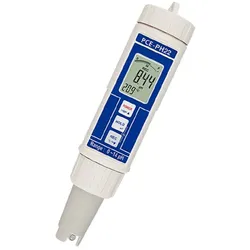
PCE pH-Meter Messung von pH-Wert und Temperatur PCE-PH 22PH- Tester PCE-PH 22 Testgerät zur gleichzeitigen Messung von pH-Wert und Temperatur Der wasserdichte pH-Tester dient der schnellen und genauen Erfassung von pH-Wert und Temperatur. Durch die praktische Doppelanzeige sind beide Werte gleichzeitig am pH128,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Drehmomentschlüssel-Tester PCE-TWT 50 |0 ... 50 Nm |Auflösung 0,001 Nm |Kontinuierliche Messung |Peak-WertDer Drehmomentschlüssel-Tester ist ein hochpräzises Prüfgerät zur Kalibrierung und Funktionsüberprüfung von Drehmomentschlüsseln in industriellen und technischen Anwendungsbereichen. Entwickelt für den professionellen Einsatz, ermöglicht der Tester die zuverlässige Messung von Drehmomenten bis zu 50 Nm und eignet sich damit ideal für den Einsatz in der Automobilindustrie, im Maschinenbau sowie in Forschung und Entwicklung. Durch die Möglichkeit, zwischen Echtzeit- und Spitzenwertmodus zu wechseln, bietet der Drehmomentschlüssel-Tester eine flexible Handhabung und maximale Kontrolle bei der Auswertung von Messergebnissen. Die Grenzwert-Funktion warnt auf dem Display bei Über- oder Unterschreitung definierter Werte, was die Sicherheit und Qualitätssicherung im Arbeitsprozess mit dem Drehmoment-Prüfgerät erhöht. Die Messergebnisse werden in verschiedenen Einheiten wie Nm, kgf cm oder lbf in dargestellt und lassen sich intern speichern. Bis zu 99 Messwerte können im Gerät abgelegt und bei Bedarf abgerufen werden. Mit einer Messgenauigkeit von ±1 % garantiert der Drehmomentschlüssel-Tester verlässliche Resultate selbst bei anspruchsvollen Anwendungen. Verschiedene Modellvarianten des Drehmomentschlüssel-Testers decken ein breites Spektrum an Drehmomentbereichen ab und bieten robuste Bauweise sowie benutzerfreundliche Bedienoberflächen. Damit ist der Tester für Drehmomentschlüssel die ideale Lösung für präzise und effiziente Prüfvorgänge im professionellen Umfe2985,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Drehmomentschlüssel-Tester PCE-TWT 50 0 … 50 Nm Auflösung 0,001 Nm Kontinuierliche Messung Peak-WertDer Drehmomentschlüssel-Tester ist ein hochpräzises Prüfgerät zur Kalibrierung und Funktionsüberprüfung von Drehmomentschlüsseln in industriellen und technischen Anwendungsbereichen. Entwickelt für den professionellen Einsatz, ermöglicht der Tester die zuverlässige Messung von Drehmomenten bis zu 50 Nm und eignet sich damit ideal für den Einsatz in der Automobilindustrie, im Maschinenbau sowie in Forschung und Entwicklung. Durch die Möglichkeit, zwischen Echtzeit- und Spitzenwertmodus zu wechseln, bietet der Drehmomentschlüssel-Tester eine flexible Handhabung und maximale Kontrolle bei der Auswertung von Messergebnissen. Die Grenzwert-Funktion warnt auf dem Display bei Über- oder Unterschreitung definierter Werte, was die Sicherheit und Qualitätssicherung im Arbeitsprozess mit dem Drehmoment-Prüfgerät erhöht. Die Messergebnisse werden in verschiedenen Einheiten wie Nm, kgf cm oder lbf in dargestellt und lassen sich intern speichern. Bis zu 99 Messwerte können im Gerät abgelegt und bei Bedarf abgerufen werden. Mit einer Messgenauigkeit von ±1 % garantiert der Drehmomentschlüssel-Tester verlässliche Resultate selbst bei anspruchsvollen Anwendungen. Verschiedene Modellvarianten des Drehmomentschlüssel-Testers decken ein breites Spektrum an Drehmomentbereichen ab und bieten robuste Bauweise sowie benutzerfreundliche Bedienoberflächen. Damit ist der Tester für Drehmomentschlüssel die ideale Lösung für präzise und effiziente Prüfvorgänge im professionellen Umfeld.2985,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Ähnliche Suchbegriffe für Reserven
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.